

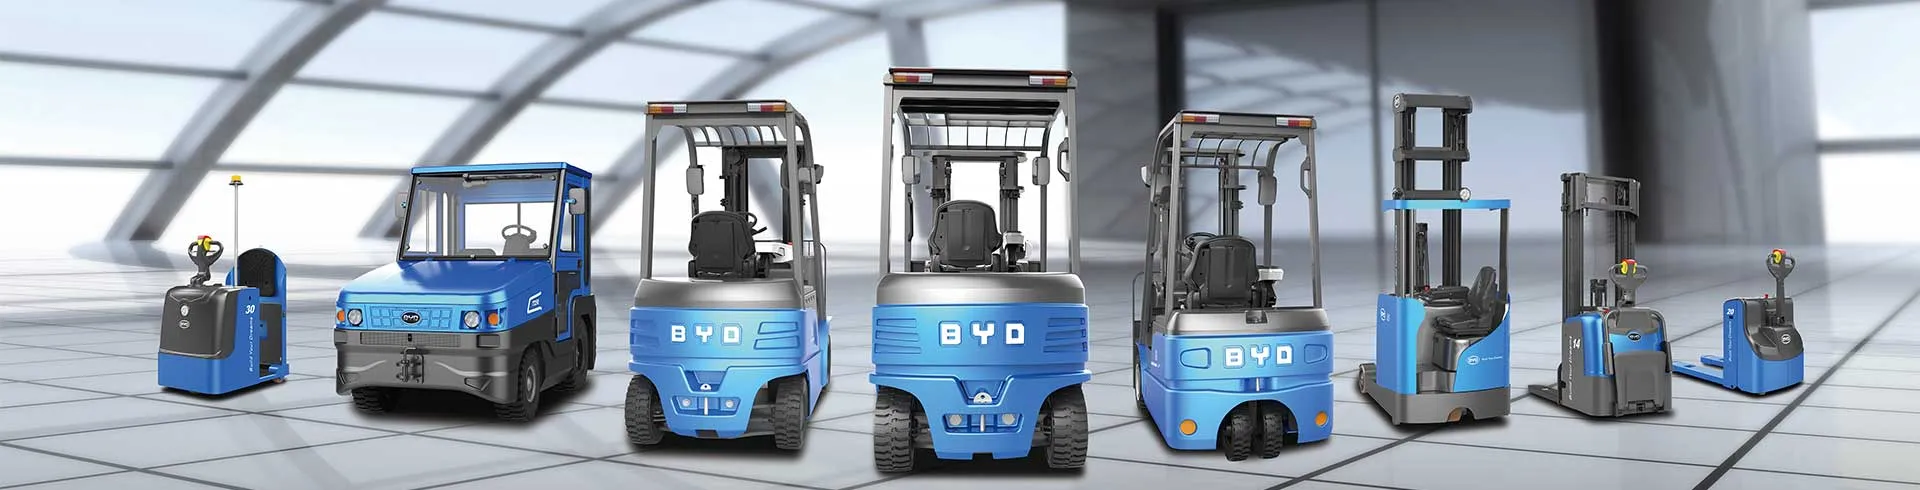
Schritt 1: Grundlagen der Abschreibung verstehen
Bevor Sie mit der Planung beginnen, sollten Sie die steuerlichen Grundlagen kennen. Die Abschreibung für Abnutzung (AfA) ermöglicht es Ihnen, die Anschaffungskosten eines Elektro-Staplers über die betriebsgewöhnliche Nutzungsdauer verteilt als Betriebsausgaben geltend zu machen. Elektro-Stapler zählen zu den beweglichen Wirtschaftsgütern des Anlagevermögens und sind daher planmäßig abzuschreiben. Dabei unterscheidet man im Wesentlichen zwischen der linearen und der degressiven Abschreibung sowie der Leistungsabschreibung.
- Tipp: Dokumentieren Sie alle Anschaffungskosten vom Kaufbeleg über Frachtkosten bis zur Batterie – nur so können Sie die AfA korrekt berechnen.
- Warnung: Eine falsche Nutzungsdauer kann zu Nachzahlungen und Zinsen führen. Stimmen Sie die angesetzte Dauer im Zweifel mit Ihrem Steuerberater ab.
Schritt 2: Nutzungsdauer für Elektro-Stapler festlegen
Die betriebsgewöhnliche Nutzungsdauer ist der zentrale Parameter für die Höhe der jährlichen Abschreibung. Für Gabelstapler sieht die amtliche AfA-Tabelle in der Regel eine Nutzungsdauer von acht Jahren vor. Elektro-Stapler mit Lithium-Ionen-Batterie können aufgrund der geringeren mechanischen Belastung und der längeren Batterielebensdauer jedoch eine längere Nutzungsdauer rechtfertigen. In der Praxis werden häufig acht bis zehn Jahre angesetzt. Klären Sie dies im Einzelfall mit dem Finanzamt oder Ihrem Steuerberater.
| Wirtschaftsgut | Nutzungsdauer | Linearer AfA-Satz |
|---|---|---|
| Elektro-Stapler (Standard) | 8 Jahre | 12,5 % |
| Elektro-Stapler (Lithium, langlebig) | 10 Jahre | 10,0 % |
| Bleibatterie | 5 Jahre | 20,0 % |
| Lithium-Ionen-Batterie | 8 Jahre | 12,5 % |
- Tipp: Wenn Sie eine längere Nutzungsdauer ansetzen, sinkt die jährliche AfA, was Ihre Steuerlast zunächst erhöht. Eine kürzere Dauer erhöht die AfA und senkt die Steuerlast früher – muss aber begründbar sein.
- Warnung: Die Batterie kann ein eigenständiges Wirtschaftsgut sein. Wird sie separat erworben, ist sie gesondert abzuschreiben.
Schritt 3: Anschaffungskosten korrekt ermitteln
Zu den Anschaffungskosten gehören nicht nur der reine Kaufpreis des Staplers, sondern alle Aufwendungen, die erforderlich sind, um das Wirtschaftsgut in einen betriebsbereiten Zustand zu versetzen. Dazu zählen:
- Kaufpreis des Elektro-Staplers
- Batterie und Ladegerät (sofern nicht im Kaufpreis enthalten)
- Fracht- und Transportkosten
- Zoll- und Verpackungskosten
- Kosten für die Inbetriebnahme und Einweisung
- Erweiterungen wie Zusatzgeräte oder Sicherheitseinrichtungen
Bei Elektro-Staplern mit Lithium-Batterie ist der Anschaffungswert oft höher als bei Blei-Säure-Modellen. Dafür sind die Wartungskosten geringer und die Lebensdauer länger, was sich in der Abschreibung positiv niederschlägt.
- Tipp: Bewahren Sie alle Rechnungen und Belege sorgfältig auf. Bei einer Betriebsprüfung müssen Sie die Anschaffungskosten lückenlos nachweisen.
- Warnung: Nachträgliche Anschaffungskosten (z. B. für einen Batteriewechsel) müssen entweder als sofortiger Aufwand oder als Abschreibung über die Restnutzungsdauer behandelt werden. Klären Sie die richtige Behandlung.
Schritt 4: Abschreibungsmethode wählen
Für Elektro-Stapler kommt in der Regel die lineare Abschreibung in Betracht. Hierbei wird der Anschaffungswert gleichmäßig über die Nutzungsdauer verteilt. Daneben gibt es die degressive Abschreibung, die in bestimmten Fällen für bewegliche Wirtschaftsgüter wieder zulässig ist. Sie führt zu höheren Abschreibungen in den ersten Jahren und damit zu einer Steuerstundung. Die Leistungsabschreibung eignet sich, wenn die tatsächliche Nutzung stark schwankt, ist aber in der Praxis selten.
- Tipp: Die degressive Abschreibung kann sinnvoll sein, wenn Sie in den ersten Jahren hohe Gewinne erwarten und Liquidität schonen möchten. Prüfen Sie die aktuellen steuerlichen Rahmenbedingungen.
- Warnung: Ein Wechsel von der degressiven zur linearen Abschreibung ist möglich, aber nicht umgekehrt. Planen Sie die Methode daher langfristig.
Schritt 5: Sonderabschreibungen und Förderungen nutzen
Kleinere und mittlere Unternehmen können den Investitionsabzugsbetrag (IAB) nutzen, um bis zu 40 % der geplanten Anschaffungskosten eines Elektro-Staplers bereits vor dem Kauf steuermindernd geltend zu machen. Zusätzlich kann eine Sonderabschreibung von bis zu 20 % in den ersten Jahren nach der Anschaffung in Anspruch genommen werden. Für Elektro-Stapler gibt es zudem verschiedene Förderprogramme, beispielsweise von der KfW oder BAFA, die den Umstieg auf elektrische Antriebe unterstützen.
- Tipp: Kombinieren Sie IAB, Sonderabschreibung und lineare AfA, um die Steuerlast optimal zu verteilen. Die Sonderabschreibung wird vor der linearen AfA abgezogen.
- Warnung: Förderungen sind oft an Bedingungen geknüpft, z. B. an eine Mindesthaltedauer. Bei vorzeitigem Verkauf kann die Förderung zurückgefordert werden.
Schritt 6: Restwert und Batteriewechsel berücksichtigen
Am Ende der Nutzungsdauer verbleibt ein Restwert, der nicht abgeschrieben wird. Für Elektro-Stapler wird oft ein Restwert von 5 bis 10 % angesetzt. Ein Batteriewechsel während der Nutzungsdauer stellt eine Besonderheit dar: Wird die Batterie als eigenständiges Wirtschaftsgut geführt, kann sie über ihre eigene Nutzungsdauer abgeschrieben werden. Bei einem Wechsel auf eine Lithium-Ionen-Batterie kann diese aufgrund der höheren Zyklenfestigkeit länger genutzt werden.
- Tipp: Planen Sie den Batteriewechsel bereits bei der Abschreibung ein. Ein separater Abschreibungsplan für die Batterie schafft Transparenz.
- Warnung: Wird die Batterie nicht als separates Wirtschaftsgut behandelt, sondern als Teil des Staplers, ist ein Austausch als Erhaltungsaufwand sofort abzugsfähig – das kann steuerlich vorteilhaft sein, muss aber korrekt dokumentiert werden.
Schritt 7: Abschreibungsplan erstellen und dokumentieren
Erstellen Sie einen detaillierten Abschreibungsplan, der für jedes Jahr die Abschreibungsbeträge, den Buchwert und die Restnutzungsdauer ausweist. Diesen Plan sollten Sie jährlich aktualisieren und zusammen mit den Anschaffungsbelegen aufbewahren. Moderne Buchhaltungssoftware bietet hierfür entsprechende Funktionen. Ein gut dokumentierter Abschreibungsplan erleichtert nicht nur die Steuererklärung, sondern auch die interne Kostenrechnung.
- Tipp: Nutzen Sie eine Excel-Tabelle oder spezielle Anlagenbuchhaltungssoftware. So behalten Sie den Überblick über alle Wirtschaftsgüter.
- Warnung: Bei einer Betriebsprüfung verlangt das Finanzamt oft den Abschreibungsplan. Fehlt dieser, kann die AfA geschätzt werden – meist zum Nachteil des Unternehmens.
Schritt 8: Steuerliche Optimierung und Beratung
Die Abschreibung ist ein wichtiges Instrument zur Steueroptimierung. Überlegen Sie, ob Sie die Anschaffung in ein Jahr mit hohem Gewinn legen, um die Steuerlast zu senken. Der IAB erlaubt es, Gewinne bereits vor der Anschaffung zu mindern. Lassen Sie sich von einem Steuerberater individuell beraten, denn die optimale Strategie hängt von Ihrer Gewinnsituation, der Rechtsform und den aktuellen steuerlichen Regelungen ab.
- Tipp: Prüfen Sie, ob für Ihren Elektro-Stapler eine Sonderabschreibung nach § 7g EStG oder eine erhöhte Abschreibung für Umweltschutzinvestitionen möglich ist.
- Warnung: Steuerliche Regelungen ändern sich häufig. Informieren Sie sich regelmäßig über Neuerungen, insbesondere bei Elektrofahrzeugen und Förderprogrammen.
Fazit
Eine durchdachte Abschreibungsplanung für Ihren Elektro-Stapler zahlt sich aus: Sie senkt Ihre Steuerlast, verbessert Ihre Liquidität und gibt Ihnen Planungssicherheit über die gesamte Nutzungsdauer. Beachten Sie die vorgestellten Schritte, dokumentieren Sie alle Kosten und lassen Sie sich im Zweifel von einem Steuerberater unterstützen. So holen Sie das Maximum aus Ihrer Investition heraus.
Für Fragen zu Elektro-Staplern und BYD-Lithium-Batterie-Handlinggeräten kontaktieren Sie uns unter info@bydfork.com.


